

SPY vs QQQ en 0DTE : liquidité, volatilité et gamma
SPY et QQQ se tradent presque de la même façon en 0DTE, mais pas avec le même profil de risque : SPY est plus calme et plus facile à exécuter, QQQ bouge davantage et amplifie les gains comme les pertes.
Cet article compare les deux sur les cinq critères qui comptent vraiment pour un trader d'options à échéance du jour :
- la liquidité et les spreads, qui déterminent le coût réel d'entrée et de sortie ;
- la volatilité, qui fixe l'amplitude des mouvements et la vitesse de décroissance de la valeur temps ;
- le comportement des market makers, dont la couverture influence les niveaux de prix en cours de séance ;
- les horaires et les règles d'expiration, avec le risque d'assignation propre aux options sur ETF ;
- l'adéquation avec votre style, car le bon support est celui que vous savez lire.
Le contenu est pédagogique : il explique des mécanismes de marché, pas une recommandation d'investissement.
Ce que vous tradez vraiment : S&P 500 contre Nasdaq-100
SPY suit le S&P 500, QQQ suit le Nasdaq-100 : la différence de comportement vient d'abord de la composition de ces deux indices.
Selon une comparaison publiée en juin 2026 par The Motley Fool, SPY détient environ 504 valeurs dont 39 % de technologie, avec 37 % du fonds dans les dix premières lignes. QQQ en détient environ 102, dont 59 % de technologie, et 46 % dans les dix premières. Son bêta sur cinq ans est de 1,23 contre 1,0 pour SPY : QQQ amplifie en moyenne les mouvements du marché. Ces chiffres sont des ordres de grandeur, la page ne précise pas leur date de calcul.
Côté options, les deux supports partagent les mêmes règles : ce sont des options de style américain (exerçables à tout moment) avec règlement physique (livraison d'actions en cas d'exercice), sur des lots de 100 actions, selon Option Alpha. Elles diffèrent donc de l'indice SPX, européen et réglé en espèces.
Liquidité et spreads : SPY garde l'avantage
SPY est le marché d'options sur ETF le plus profond, et ses spreads sont en général plus serrés que ceux de QQQ, même si QQQ reste très liquide.
D'après ApexVol (données ORATS, 20 séances jusqu'au 25 septembre 2026), SPY échange environ 10,5 millions de contrats par jour contre environ 7,3 millions pour QQQ, et affiche environ 18,5 millions de contrats en intérêt ouvert. Sur les options à la monnaie d'une échéance proche, l'écart achat/vente est de 1 à 5 centimes sur SPY et de 5 à 15 centimes sur QQQ. Attention : ces cotations portent sur l'échéance du 16 octobre 2026, pas sur du 0DTE.
Le jour même de l'expiration, les spreads se creusent. Schaeffer's Research a mesuré en septembre 2023, cinq minutes avant la clôture, un spread de 0,14 à 0,15 $ sur une option SPY à la monnaie à échéance du jour, soit environ 6,7 % du prix, contre environ 0,7 % pour l'échéance suivante. Il s'agit d'une seule séance, mais le sens est clair : plus l'expiration approche, plus les teneurs de marché élargissent leurs cotations, car la couverture devient difficile.
Pour un trader, ce qui compte est le coût d'un aller-retour exprimé en pourcentage de la prime, pas en centimes. Trois habitudes limitent ce coût sur les deux supports :
- passer des ordres à cours limité, plutôt qu'au marché ;
- éviter d'ouvrir des positions dans les toutes dernières minutes de la séance ;
- comparer le spread au prix de l'option, car un même écart pèse beaucoup plus sur une option à 0,30 $ que sur une option à 3 $.
Volatilité : QQQ bouge plus, donc coupe plus vite dans les deux sens
QQQ est structurellement plus volatil que SPY, parce que le Nasdaq-100 est plus concentré sur la technologie et sur un petit nombre de grandes valeurs.
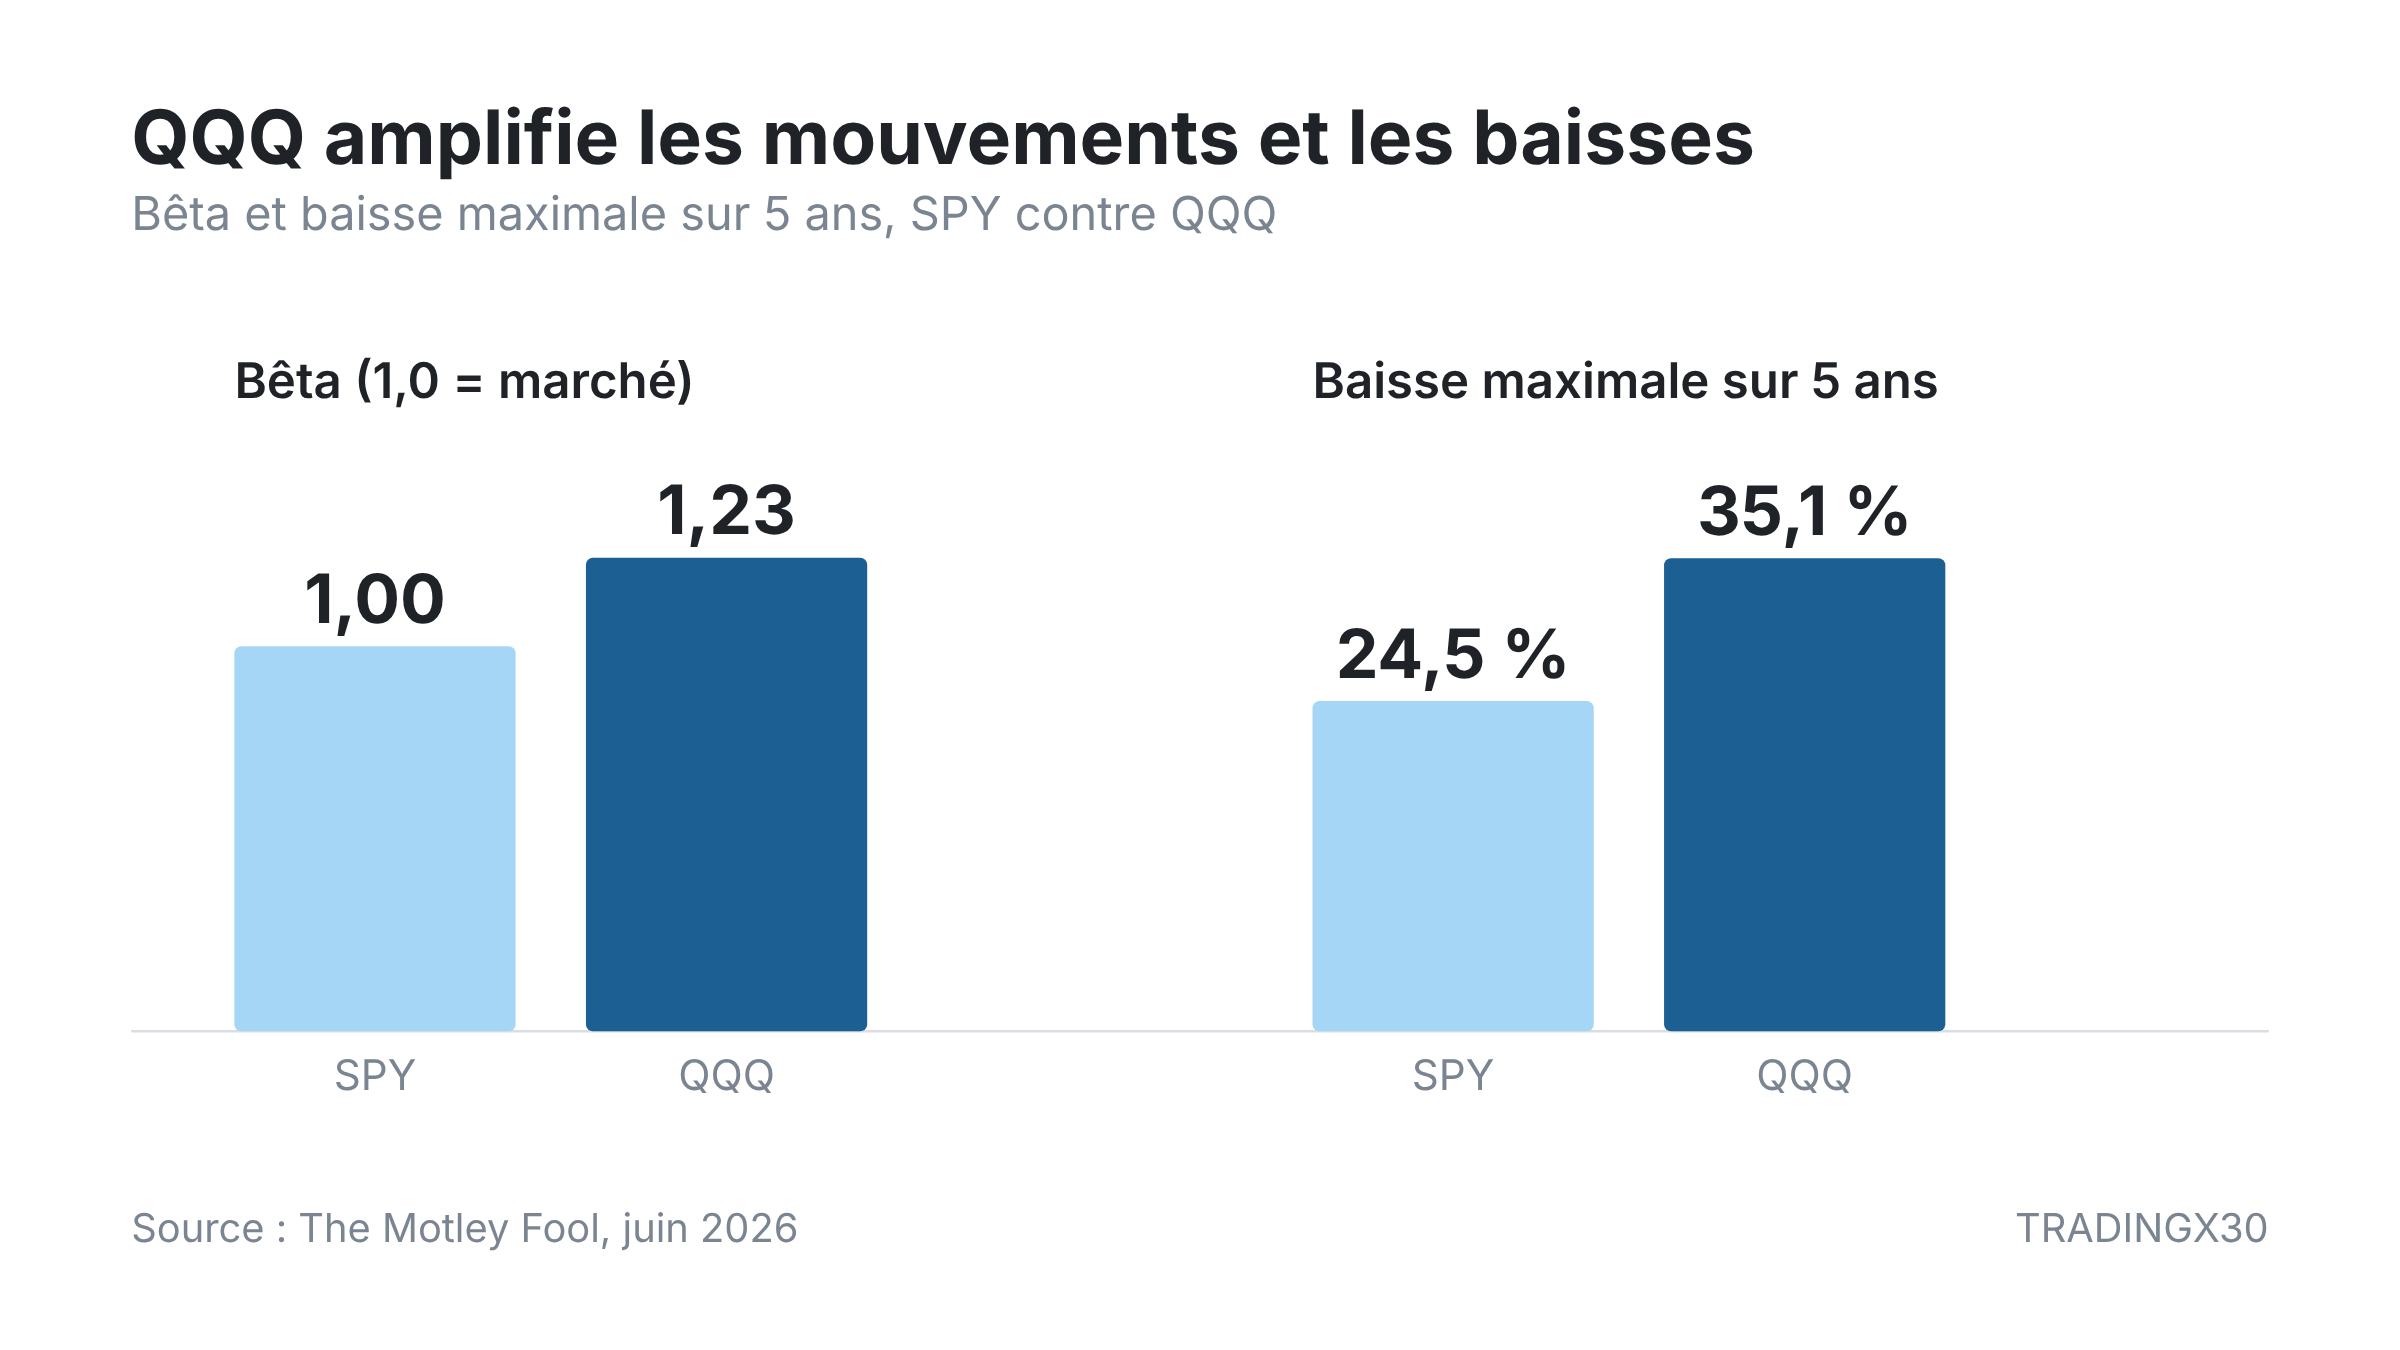
Les chiffres cités plus haut le confirment : un bêta de 1,23 pour QQQ contre 1,0 pour SPY, et une baisse maximale sur cinq ans de 35,1 % contre 24,5 % (The Motley Fool). En 0DTE, cela se traduit par trois effets concrets :
- Des mouvements plus amples en pourcentage. Un même catalyseur (résultat d'une grande valeur technologique, donnée d'inflation) déplace généralement QQQ davantage que SPY.
- Des primes plus élevées. Plus le mouvement attendu est large, plus la valeur temps payée à l'ouverture est importante, et plus elle est détruite rapidement par le thêta.
- Un risque de gap plus fort sur les nouvelles. Une annonce propre à une valeur du Nasdaq-100 peut faire bouger QQQ seul, sans que SPY suive dans les mêmes proportions.
Le revers est symétrique. Une position gagnante gagne plus vite sur QQQ, mais une position perdante perd aussi plus vite. Avec le même nombre de contrats, la perte potentielle n'est pas la même : il faut dimensionner la position en fonction du risque, pas en nombre de contrats.
Un dernier point : la volatilité implicite, qui fixe le prix des options, peut chuter après une annonce. C'est l'« IV crush » : on peut avoir raison sur la direction et perdre quand même. Il concerne les deux supports les jours de catalyseur.
Market makers et gamma : comment le hedging influence SPY et QQQ
Les teneurs de marché (market makers) vendent et achètent des options en continu, mais ne cherchent pas à parier sur la direction. Ils couvrent (hedgent) leur exposition en achetant ou vendant le sous-jacent. Cette couverture est le mécanisme par lequel le positionnement en options influence le prix de l'ETF.
Le principe, expliqué de manière générale par des fournisseurs de données comme SpotGamma, tient en deux régimes :
- Gamma positif. Les market makers couvrent en vendant quand le prix monte et en achetant quand il baisse. Leur flux amortit les mouvements : le marché tend à mieux mean-reverter, et les supports et résistances sont plus propres.
- Gamma négatif. Ils couvrent dans le même sens que le mouvement : ils achètent quand ça monte, vendent quand ça baisse. Leur flux amplifie le mouvement, ce qui favorise les accélérations et les squeezes plus violents.
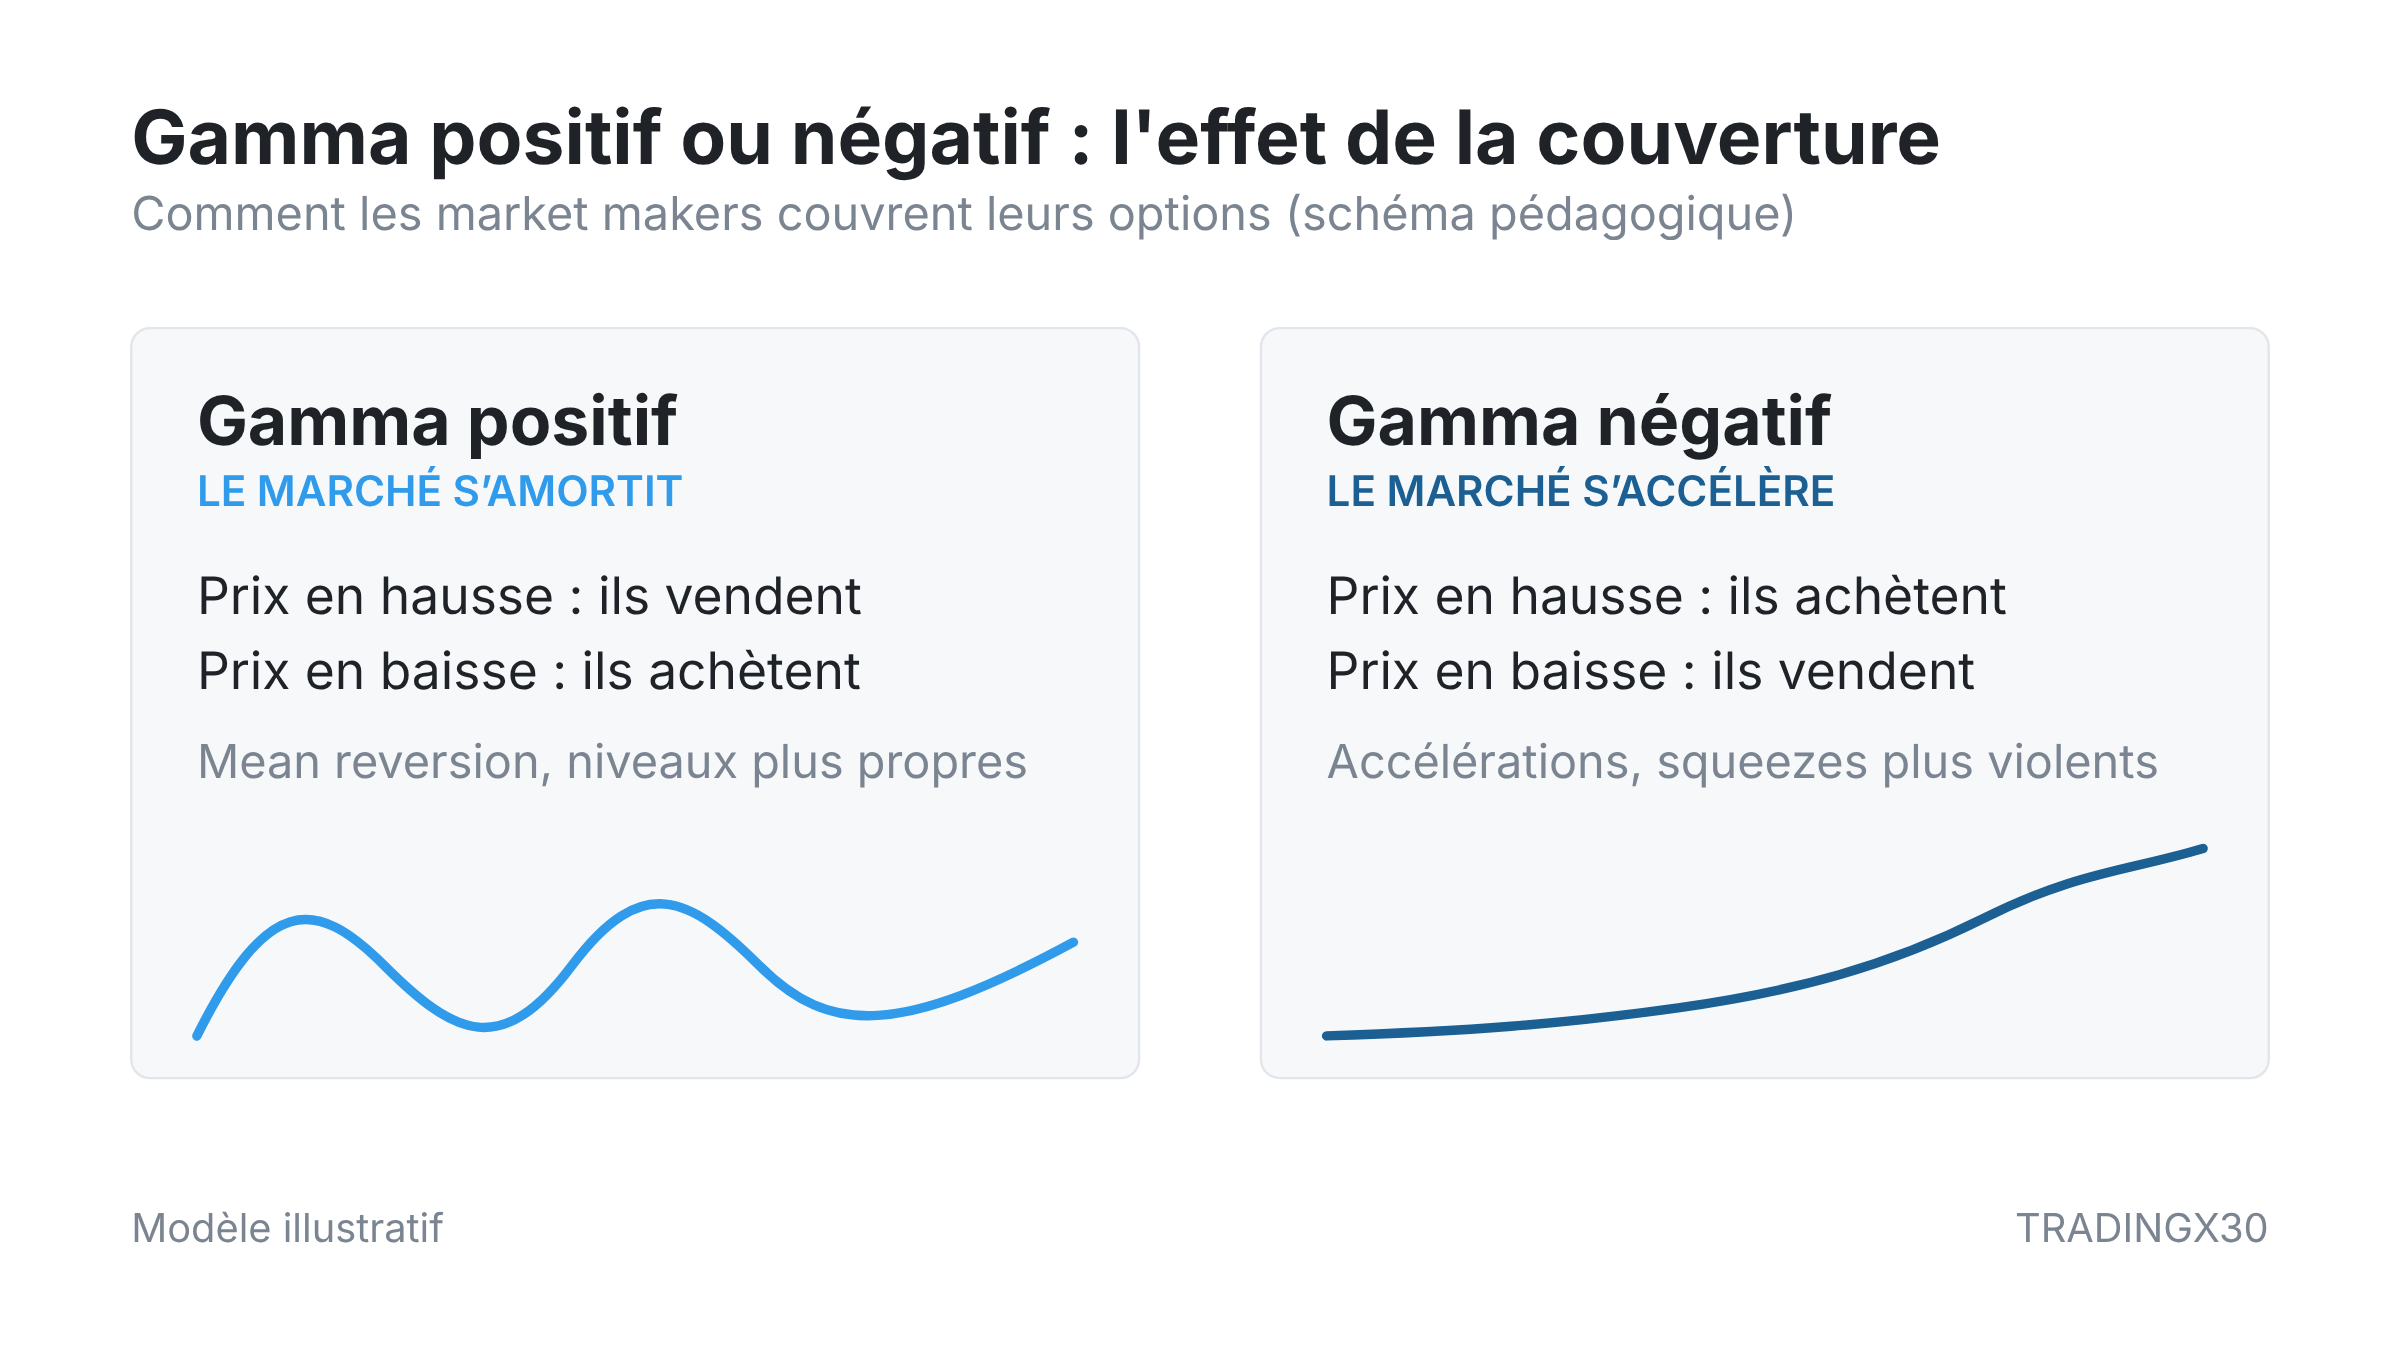
Le gamma d'une option est le plus élevé près de la monnaie et augmente fortement à l'approche de l'échéance. En 0DTE, l'intensité de ces ajustements de couverture est donc maximale en fin de séance, d'où les mouvements parfois brusques autour des strikes les plus chargés.
Ce que cela change entre SPY et QQQ
Le mécanisme est identique pour les deux ETF, mais les niveaux utiles diffèrent. Les call walls, put walls et le niveau de gamma net se lisent séparément pour chaque sous-jacent, avec leurs strikes propres. La volatilité plus élevée de QQQ implique généralement que ces niveaux sont plus vite testés en cas de catalyseur.
Repères de lecture, à titre pédagogique :
- Identifier le régime de gamma (positif ou négatif) avant de choisir un style de trade.
- Repérer le call wall et le put wall : ils agissent souvent comme zones de ralentissement, d'aimant ou de rejet.
- Surveiller le prix par rapport au mur : un rejet, une consolidation ou une cassure accompagnée de flux peuvent chacun se produire. On parle de probabilités, jamais de certitudes.
- Confirmer avec le flux d'options et la structure intraday (VWAP, volume) : quand plusieurs éléments s'alignent, le scénario bénéficie d'un meilleur avantage statistique (edge), sans garantie de résultat.
Attention : ces niveaux sont des estimations calculées à partir de l'open interest et d'hypothèses sur le positionnement des market makers. Ils varient selon la source et ne sont pas observables directement.
Horaires et règles d'expiration : ce qu'il faut vérifier
SPY et QQQ proposent des échéances quotidiennes, du lundi au vendredi, ce qui permet de trader des 0DTE chaque jour de bourse.
Les options sur ces deux ETF sont de style américain et à règlement physique : elles peuvent être exercées à tout moment avant l'échéance, et un exercice ou une assignation se traduit par la livraison d'actions. C'est la différence majeure avec l'indice SPX, dont les options sont de style européen et à règlement en espèces.
| Point | SPY / QQQ | SPX |
|---|---|---|
| Style | Américain | Européen |
| Règlement | Physique (actions) | En espèces |
| Dernier échange | 16h15 ET (selon Option Alpha) | 16h00 ET |
Considérations pratiques :
- Risque d'assignation. Une option vendue à l'argent ou dans la monnaie sur SPY ou QQQ peut être assignée, parfois avant l'échéance. Cela crée une position en actions qu'il faut gérer.
- Positions non clôturées. Une option dans la monnaie conservée jusqu'à la fin peut être exercée automatiquement, avec un besoin de capital ou de marge que l'on n'avait pas anticipé.
- Spreads multi-jambes. Les structures à risque défini ne protègent pas contre tous les cas d'exercice partiel ; il faut connaître les règles de son courtier.
Pour un trader basé en Europe
La séance américaine ouvre à 9h30 heure de New York, soit 15h30 à Paris en temps normal. Pendant quelques semaines au printemps et à l'automne, les États-Unis et l'Europe ne changent pas d'heure aux mêmes dates : ce décalage varie alors d'une heure. Vérifiez l'heure locale d'ouverture avant chaque séance durant ces périodes.
Les horaires de dernier échange peuvent varier selon le courtier et le produit. Il faut les confirmer directement auprès de votre courtier avant de trader en fin de séance.
Tableau comparatif SPY contre QQQ
| Critère | SPY | QQQ |
|---|---|---|
| Indice suivi | S&P 500 (500 grandes entreprises, tous secteurs) | Nasdaq-100 (100 valeurs, forte pondération technologique) |
| Bêta (Motley Fool) | 1,0 | 1,23 |
| Baisse maximale sur 5 ans (Motley Fool) | 24,5 % | 35,1 % |
| Liquidité et spreads | Avantage SPY | Bonne, un peu moins serrée |
| Volatilité intraday | Plus modérée | Plus élevée |
| Échéances quotidiennes | Oui (lundi à vendredi) | Oui (lundi à vendredi) |
| Style et règlement | Américain, physique | Américain, physique |
| Sensibilité aux résultats tech | Modérée | Forte |
Les valeurs chiffrées proviennent des sources citées en fin d'article et correspondent aux dates indiquées. Les autres lignes sont des appréciations qualitatives à vérifier sur vos propres données de courtier.
Quel profil pour quel sous-jacent, et les erreurs à éviter
Ce qui suit est pédagogique : ce n'est pas un conseil d'investissement personnalisé.
SPY convient souvent mieux à ceux qui privilégient la liquidité, des spreads serrés et un mouvement plus modéré, notamment pour débuter en 0DTE ou pour des positions plus grosses. QQQ attire ceux qui recherchent plus d'amplitude et des primes plus élevées, avec la contrepartie d'un risque plus important sur chaque contrat.
Erreurs fréquentes :
- Choisir QQQ uniquement pour les primes plus élevées, sans ajuster la taille de position au risque réel.
- Ignorer le spread et entrer au marché plutôt qu'avec un ordre à cours limité.
- Trader dans les dernières minutes sans mesurer l'accélération du gamma et le risque d'assignation.
- Oublier le règlement physique : conserver une option vendue dans la monnaie jusqu'à la clôture peut créer une position en actions.
- Prendre un trade avant un catalyseur sans tenir compte de l'IV crush, qui peut faire perdre de l'argent même avec la bonne direction.
- Confondre les niveaux de gamma des deux ETF : les murs de SPY ne s'appliquent pas à QQQ.
Conclusion
SPY et QQQ ne s'opposent pas : ils répondent à des besoins différents. SPY offre la liquidité et la stabilité relative, QQQ l'amplitude et la sensibilité à la technologie. Dans les deux cas, ce sont le dimensionnement de la position, la lecture du gamma et la connaissance des règles d'expiration qui font la différence, bien plus que le choix du ticker.
Avertissement : cet article est éducatif et ne constitue ni un conseil en investissement, ni une recommandation. Le trading d'options, en particulier les 0DTE, comporte un risque élevé de perte en capital. Je ne suis pas un conseiller financier agréé ; vérifiez toujours les caractéristiques des contrats et les règles de votre courtier.
Sources
- The Motley Fool, comparaison SPY et QQQ, juin 2026
- Option Alpha, liste des options 0DTE
- ApexVol, ETF pour trader les options, données ORATS au 25 septembre 2026
- Schaeffer's Research, spreads 0DTE, septembre 2023
- SpotGamma, explications générales sur le gamma exposure