

Midterms 2026 : ce que l’histoire dit (et ne dit pas) du marché
Le 3 novembre 2026, les Américains votent pour renouveler la Chambre des représentants et un tiers du Sénat, et la plupart des opérateurs parient déjà sur une victoire démocrate suivie d’un rallye. Ce pari repose sur de vrais chiffres, mais ces chiffres décrivent une moyenne historique, pas un déclencheur : cet article sépare ce qui est établi de ce qui relève de l’intuition.
Je traite trois questions. Que dit l’histoire du S&P 500 autour des midterms ? Une destitution de Donald Trump est-elle réaliste en cas de victoire démocrate ? Et, pour un trader d’options à court terme, que faut-il surveiller concrètement entre le 26 octobre et le 6 novembre ?
Les faits : un Sénat républicain 53-47 et des démocrates favoris
Le scrutin a lieu le mardi 3 novembre 2026. Les 435 sièges de la Chambre et 35 sièges du Sénat sont en jeu. Le Sénat compte aujourd’hui 53 républicains pour 47 démocrates (ou apparentés), et la Chambre est à majorité républicaine.
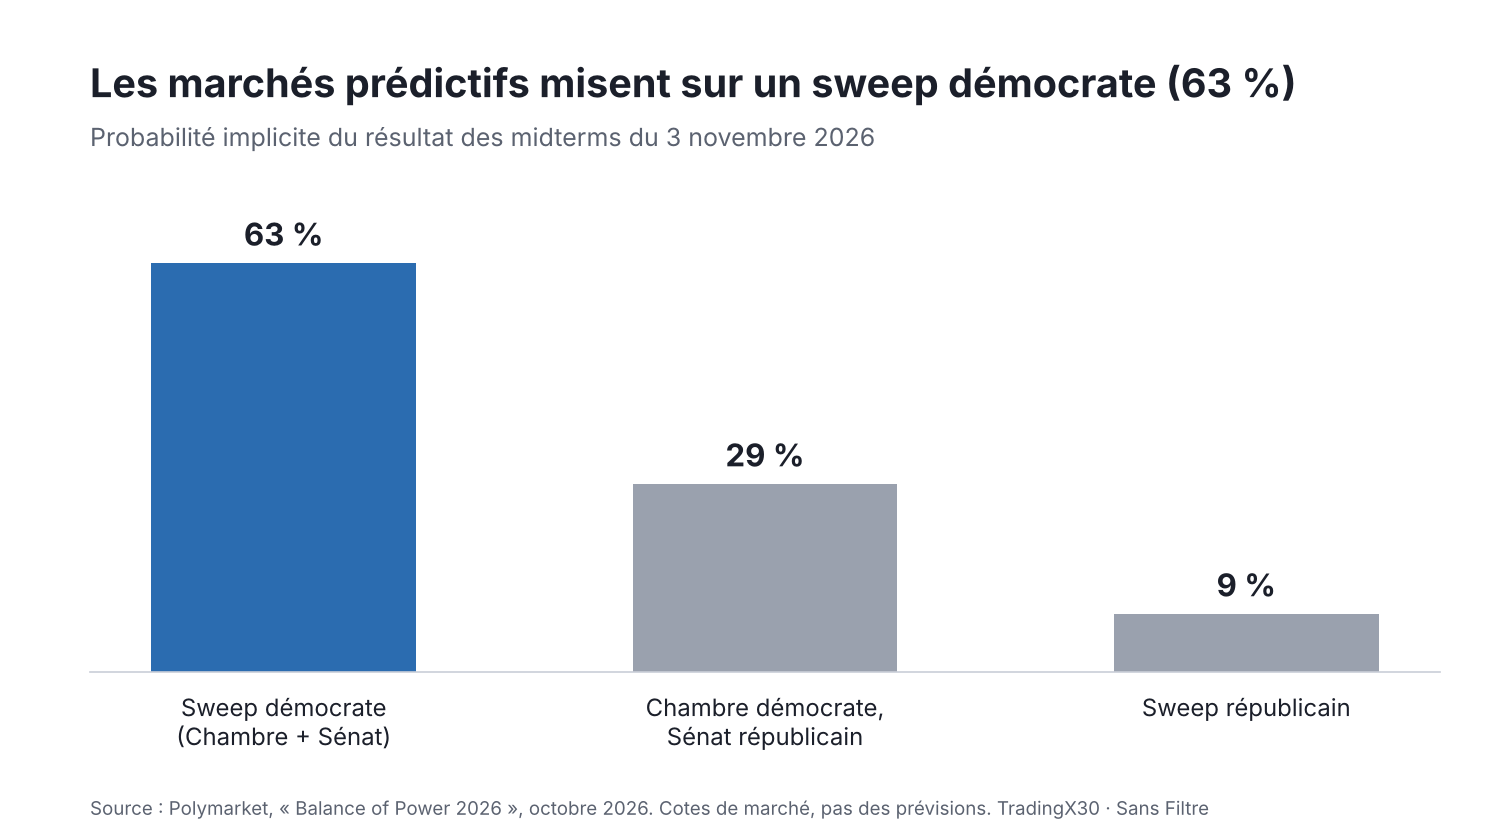
Selon le marché prédictif Polymarket, les probabilités implicites au moment de la rédaction sont les suivantes.
| Scénario | Probabilité implicite |
|---|---|
| Sweep démocrate (Chambre et Sénat) | 63 % |
| Chambre démocrate, Sénat républicain | 29 % |
| Sweep républicain | 9 % |
Ces pourcentages sont des cotes de marché, pas des prévisions officielles, et ils bougent chaque jour. Ils s’appuient sur un avantage démocrate d’environ 7 à 8 points dans les sondages génériques (generic ballot), avec une approbation de Donald Trump autour de 37 %, selon un agrégateur dont les données présentent des incohérences internes. Ces deux derniers chiffres sont donc à recouper avant d’être cités comme acquis.
Pour reprendre la Chambre, les démocrates ont besoin d’un gain net d’environ 5 sièges. Pour le Sénat, il leur en faut 4. La Chambre est donc l’objectif réaliste, et le Sénat le vrai pari.
Ce que dit l’histoire : une année faible, puis un rebond
Le schéma est solide : les années de midterm sont plutôt médiocres, et les douze mois qui suivent le scrutin sont plutôt bons.
| Mesure | Chiffre | Source |
|---|---|---|
| Rendement moyen du S&P 500 sur 12 mois après un midterm (depuis 1950) | +15,1 % | Capital Group |
| Rendement moyen d’une année de midterm (depuis 1931, hors dividendes) | +4,7 %, contre +9,5 % pour les autres années | Capital Group |
| Année civile suivant un midterm | environ +14,5 %, positive 95 % du temps | Fidelity, cité par The Motley Fool |
| Octobre et novembre d’une année de midterm (depuis 1950) | environ +3 % et +2,7 %, positifs plus de 70 % du temps | Carson Group, cité par The Motley Fool |
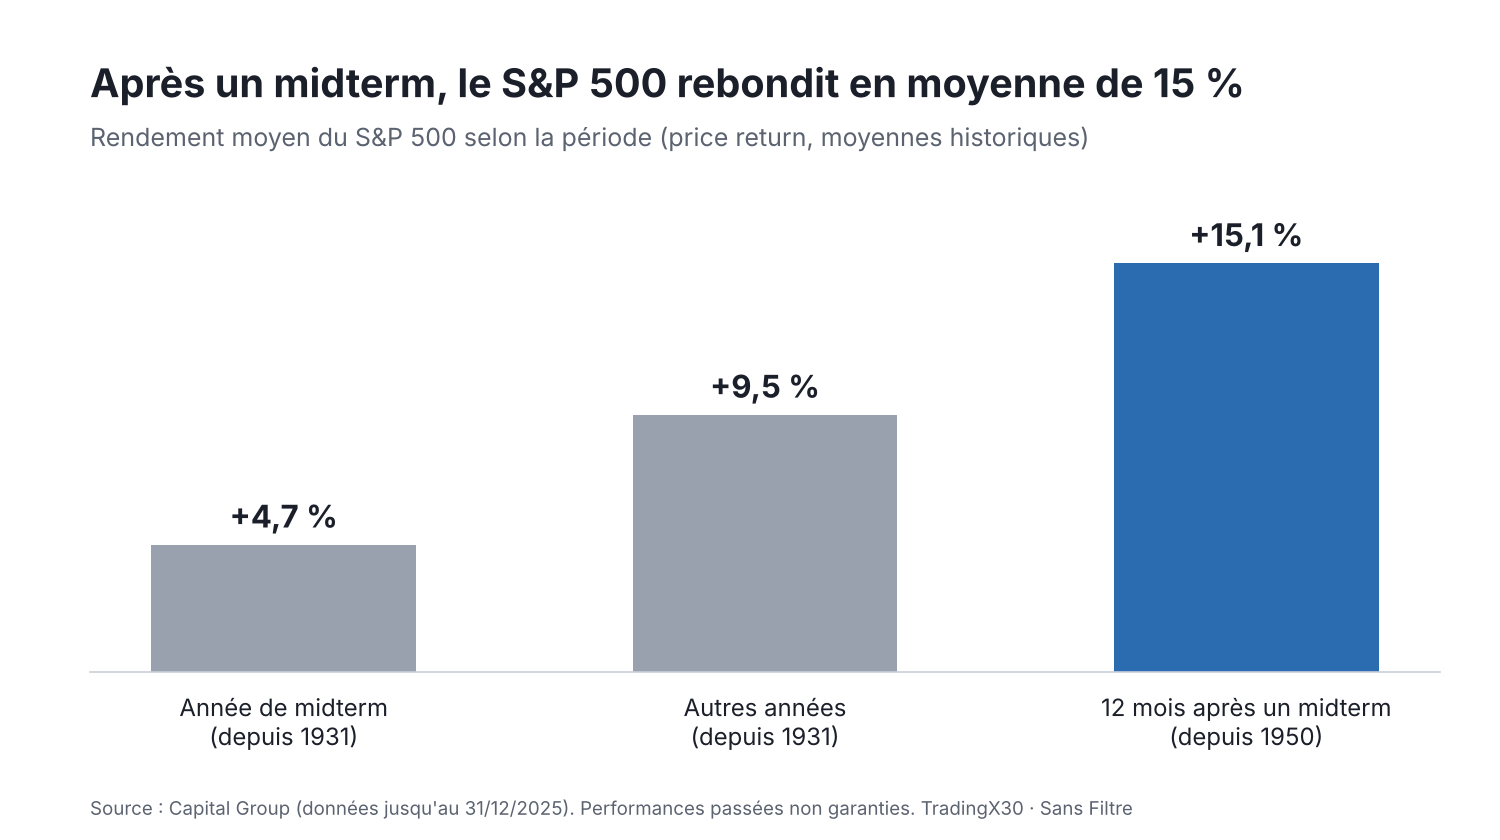
Le mécanisme invoqué est simple : l’incertitude politique pèse sur les prix avant le vote et disparaît une fois le résultat connu. Le rendement moyen dépasse ainsi nettement celui des autres périodes.
Trois réserves s’imposent. Premièrement, ce sont des moyennes sur une année entière : elles ne disent rien de la séance du 4 novembre. Deuxièmement, ces résultats ne dépendent pas du parti vainqueur : l’histoire ne prédit pas qu’une victoire démocrate sera meilleure qu’une victoire républicaine. Troisièmement, le rebond est peut-être déjà en partie joué : un fonds indiciel S&P 500 (VOO) gagnait environ 13 % depuis janvier à la fin du troisième trimestre 2026.
Un dernier chiffre, à prendre avec prudence : selon une étude citée par Saxo, un gouvernement divisé a historiquement donné environ +14,3 % par an au S&P 500, contre environ +9,6 % sous contrôle d’un seul parti. Le marché apprécie souvent la paralysie législative, car elle écarte le risque de grandes réformes.
Les trois scénarios et leurs effets sectoriels
Les effets sectoriels ci-dessous proviennent d’un guide d’investisseur de Saxo, un document commercial qui cite des études tierces. Ils décrivent des tendances passées, pas des certitudes.
| Scénario | Effet plausible sur le marché |
|---|---|
| Chambre démocrate, Sénat républicain | Gouvernement divisé : moins de grandes réformes, mais risques de blocage budgétaire, de plafond de la dette et de shutdown. Plutôt favorable à la défense, la finance et l’industrie. |
| Sweep démocrate | Plus de contrôle sur l’IA, la finance, la crypto et le private equity, et baisses d’impôts possiblement retardées. Historiquement, la finance (environ −13,8 % à six mois) et la santé (environ −17,3 %) ont sous-performé, l’énergie a bien résisté. |
| Sweep républicain | Continuité fiscale et réglementaire, plutôt favorable à la finance, à l’IA et à l’énergie. Le scénario le moins probable, donc celui qui surprendrait le plus. |
Une réserve de fond : le même guide estime que l’IA, le pétrole, les taux et les droits de douane pèseront davantage sur les actions à court terme que le résultat électoral lui-même. Un sweep démocrate étant le scénario central des marchés, il est en grande partie déjà intégré dans les prix. Le vrai risque est la surprise : un sweep républicain, ou une Chambre qui ne bascule pas.
Destitution : la mise en accusation est possible, la condamnation presque impossible
Il faut distinguer deux étapes. La mise en accusation (impeachment) se vote à la majorité simple de la Chambre, soit 218 voix sur 435. La condamnation et la destitution exigent les deux tiers du Sénat, soit 67 voix sur 100.
Une Chambre démocrate pourrait donc engager la procédure, mais les nouveaux élus ne prennent leurs fonctions que le 3 janvier 2027. Même avec 51 sénateurs, les démocrates auraient besoin de 16 voix républicaines supplémentaires. Donald Trump a déjà été mis en accusation en 2019 et en 2021, et acquitté à chaque fois par le Sénat. En cas de destitution, le vice-président JD Vance deviendrait président : la présidence ne passerait pas aux démocrates.
Sur l’opinion, un article de Newsweek du 24 avril 2026 rapporte un sondage Verasight donnant 55 % de soutien à l’impeachment et 37 % d’opposition, mais seulement 21 % de soutien chez les républicains. Les marchés prédictifs donnaient alors 13 % de chances à une mise en accusation avant le 1er janvier 2027 (Kalshi), et 65 % avant la fin du mandat (Polymarket). Ces chiffres datent de plusieurs mois et ont pu changer.
Ce que l’histoire dit du marché
Les deux précédents d’une procédure de destitution ne donnent pas la même réponse, ce qui montre que la procédure n’est pas le facteur déterminant.
- Nixon (1974) : le S&P 500 a perdu 13 % entre le début de la procédure en mai 1974 et la démission du 9 août. Mais le marché reculait déjà de 23 % depuis ses plus hauts de 1973 et la récession avait commencé en novembre 1973. Source : Fortune.
- Clinton (1998-1999) : le S&P 500 a gagné plus de 20 % par an de 1996 à 1999. La baisse d’environ 20 % de l’automne 1998 venait du défaut russe, pas de la procédure. Source : Fortune.
L’angle du trader 0DTE : la volatilité compte plus que la direction
Cette section est une analyse de ma part, pas un conseil d’investissement. Pour un trader d’options à échéance très courte, la question n’est pas seulement de savoir si le QQQ ou le SPY monteront après le 3 novembre. C’est de savoir combien l’on paie pour parier dessus.
Avant un événement binaire, la volatilité implicite a tendance à monter, car les prix des options intègrent l’incertitude. Une fois le résultat connu, elle retombe souvent brutalement : c’est l’IV crush. Un trader qui achète un call la veille peut avoir raison sur la direction et perdre quand même, parce que la prime se contracte plus vite que le sous-jacent ne monte.
Un calendrier de surveillance en trois temps me semble pertinent.
- Du 26 octobre au 2 novembre : surveiller la volatilité implicite, le VIX, le VXN (volatilité du Nasdaq 100) et le positionnement gamma, c’est-à-dire les niveaux de call wall et de put wall. Observer si le marché a déjà payé cher la protection.
- Le 3 novembre : une grande partie des résultats arrive dans la nuit du 3 au 4 novembre, heure de Lisbonne. Les futures (ES et NQ) réagissent avant l’ouverture américaine.
- Du 4 au 6 novembre : chercher une confirmation plutôt qu’une anticipation : franchissement d’une résistance avec des volumes solides, flux acheteurs qui persistent, gamma qui devient favorable, rendements du Trésor à 10 ans qui ne contrarient pas la hausse.
Le piège classique reste le « buy the rumor, sell the news ». Si une victoire démocrate est le scénario central des marchés — 63 % pour un sweep selon Polymarket — elle est en grande partie dans les prix, et sa réalisation peut déclencher des prises de bénéfices. Quand le gamma est négatif, ces mouvements peuvent être amplifiés, car les teneurs de marché doivent couvrir dans le sens du mouvement.
Conclusion : une probabilité favorable, pas une certitude
L’histoire plaide pour un rebond après les midterms, avec environ +15 % en moyenne sur douze mois depuis 1950, mais elle ne dit pas qu’une victoire démocrate en serait la cause. Une destitution effective de Donald Trump est très improbable, car elle exigerait 67 voix au Sénat. Le risque principal pour un trader n’est pas la victoire démocrate, déjà largement anticipée, mais la surprise et l’effondrement de la volatilité qui suit le scrutin.
Risques à garder en tête : un sweep républicain inattendu, un rebond déjà en partie joué dans les prix, des moyennes historiques qui masquent de fortes dispersions, et des facteurs macro (IA, pétrole, taux, droits de douane) qui peuvent peser davantage que l’élection.