
Il y a encore quelques années, acheter une option qui expire le jour même relevait de la curiosité. Aujourd’hui, c’est devenu le cœur du marché américain des options sur indices. Selon Cboe, les options « 0DTE » ont représenté environ 65 % du volume des options SPX au deuxième trimestre 2026, et un record de 66,2 % en juillet 2026. Comprendre ces instruments n’est donc plus optionnel, même pour qui ne les trade pas : ils influencent directement le comportement intraday du S&P 500 et du Nasdaq 100.
Dans cet article, nous verrons ce qu’est réellement une option 0DTE, comment son prix se comporte au cours de la dernière séance, pourquoi elle attire autant de traders, et surtout quels risques spécifiques elle comporte.
📌 À retenir en 30 secondes
- Une option 0DTE est une option dont l’échéance tombe le jour même où elle est négociée.
- Elle est très peu chère, car il ne lui reste presque aucune valeur temps.
- Son prix réagit de façon extrême aux mouvements du sous-jacent (gamma élevé) et fond rapidement si le marché ne bouge pas (thêta).
- Elle offre un potentiel de gain élevé, mais une probabilité importante de perdre 100 % de la prime.
1. Qu’est-ce qu’une option 0DTE ?
« 0DTE » signifie Zero Days To Expiration, soit « zéro jour avant l’échéance ». Il ne s’agit pas d’un produit particulier : c’est simplement une option classique (call ou put) observée le jour de son expiration. Une option hebdomadaire achetée lundi pour une échéance vendredi devient une 0DTE le vendredi matin.
Ce qui a changé, c’est la fréquence des échéances. Les principaux sous-jacents américains disposent désormais d’expirations chaque jour ouvré, du lundi au vendredi :
- SPX, l’indice S&P 500 (et sa version mini, XSP, dix fois plus petite) ;
- SPY, l’ETF qui réplique le S&P 500 ;
- QQQ, l’ETF qui réplique le Nasdaq 100.
Il existe donc chaque jour de bourse une série d’options qui vit ses dernières heures. C’est ce qui a permis l’essor du trading 0DTE.
2. Pourquoi les 0DTE ont-elles explosé ?
Plusieurs facteurs expliquent leur succès, auprès des particuliers comme des institutionnels :
- Un coût d’entrée faible. Une option proche de la monnaie qui expire dans quelques heures coûte souvent moins d’un ou deux dollars par action, soit 100 à 200 $ par contrat. C’est bien moins qu’une option à 30 jours au même strike.
- Un effet de levier considérable. Un mouvement de 0,3 % du sous-jacent peut faire varier la prime de 50 % ou plus.
- Aucun risque overnight. La position naît et meurt dans la même séance. Il n’y a pas d’exposition aux annonces de résultats publiées après la clôture ni aux gaps d’ouverture.
- Un outil de couverture précis. Les gérants peuvent se protéger contre un événement ponctuel (CPI, FOMC, emploi) sans payer plusieurs semaines de valeur temps.
- Le développement des stratégies de vente de prime. Les vendeurs de spreads et d’iron condors cherchent à encaisser une décroissance temporelle très rapide.
3. Comment se comporte le prix d’une option le jour de l’expiration ?
Le prix d’une option se décompose en deux parties :
- la valeur intrinsèque : ce que l’option vaudrait si elle était exercée immédiatement ;
- la valeur temps (ou valeur extrinsèque) : la « prime d’espoir » que le marché paie pour la possibilité que le cours évolue favorablement d’ici l’échéance.
Le jour de l’expiration, la valeur temps est réduite à quelques heures et tend vers zéro à la clôture. À 16h00 (heure de New York), une option ne vaut plus que sa valeur intrinsèque, ou rien du tout si elle est hors de la monnaie. Deux Grecques dominent alors complètement le comportement du prix : le thêta et le gamma.
Le thêta : la valeur temps qui fond
Le thêta mesure la perte de valeur d’une option avec le passage du temps, toutes choses égales par ailleurs. Cette érosion n’est pas linéaire : elle s’accélère à l’approche de l’échéance. Sur une 0DTE, elle se mesure presque en minutes. Une option à la monnaie peut perdre une part importante de sa valeur temps entre midi et 15h00, simplement parce que le marché est resté immobile.
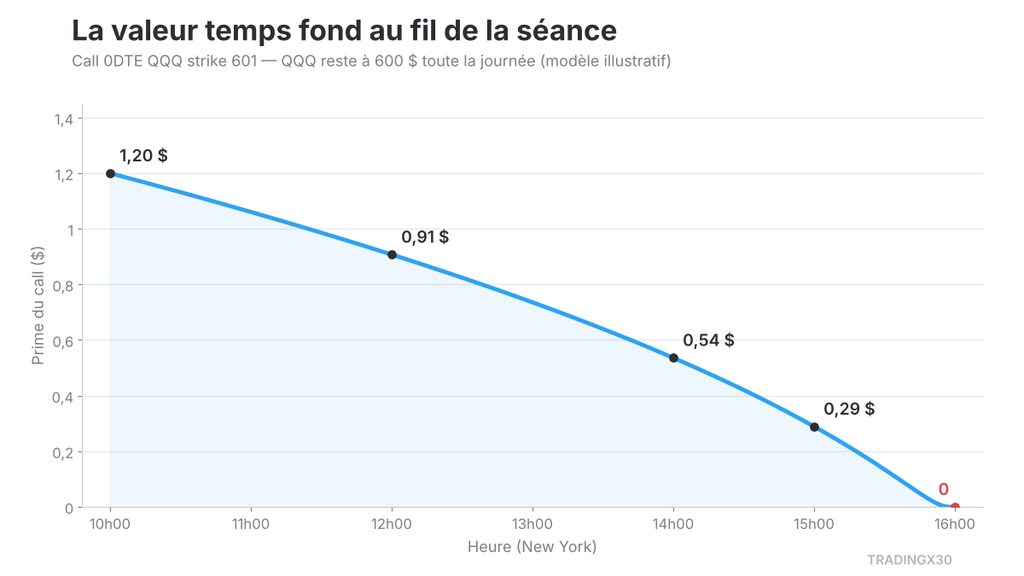
Si QQQ reste à 600 $, le call 0DTE de strike 601 perd plus des trois quarts de sa valeur entre 10h00 et 15h00, puis tombe à zéro à la clôture (modèle Black-Scholes, valeurs illustratives).
Le gamma : la sensibilité qui s’emballe
Le delta indique de combien varie la prime lorsque le sous-jacent bouge de 1 $. Le gamma mesure la vitesse à laquelle ce delta change. Sur une option à la monnaie qui expire dans quelques heures, le gamma est très élevé. Le delta peut passer de 0,30 à 0,70 sur un mouvement modeste du sous-jacent. L’option se comporte alors de moins en moins comme une option, et de plus en plus comme un pari binaire.
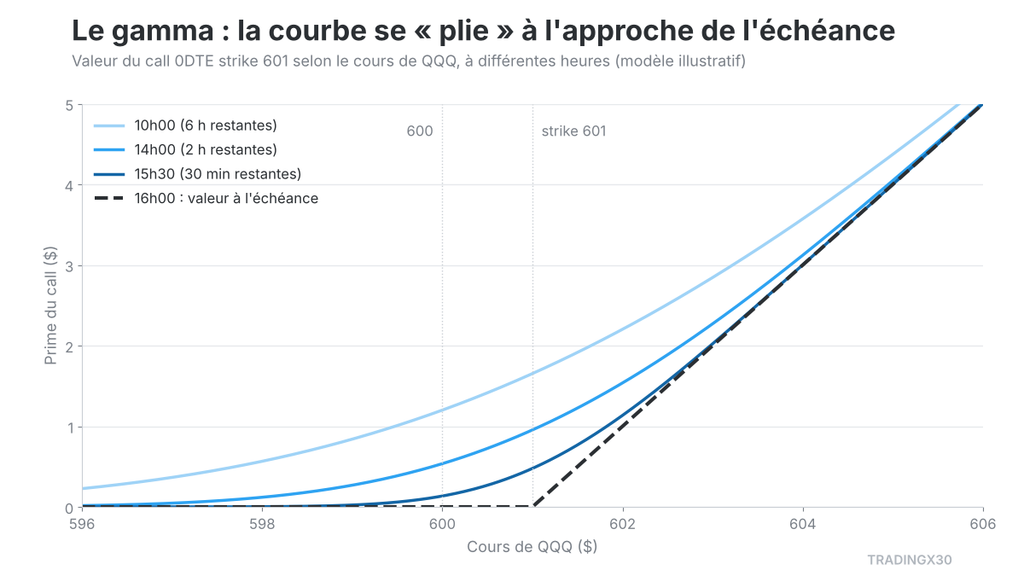
Plus l’échéance approche, plus la courbe se rapproche d’un angle droit : au voisinage du strike, quelques dizaines de cents sur QQQ suffisent à faire basculer l’option de « presque rien » à « en dans la monnaie » (modèle illustratif).
Exemple chiffré (illustratif)
Les valeurs ci-dessous sont simplifiées à but pédagogique. Elles ne représentent pas des cotations réelles.
À 10h00 (heure de New York), QQQ cote 600,00 $. Un trader achète un call 0DTE de strike 601 pour 1,20 $, soit 120 $ par contrat. Delta initial : environ 0,40.
| Scénario | QQQ | Prime approx. | Résultat / contrat |
|---|---|---|---|
| Hausse rapide (10h30) | 601,00 $ | ≈ 1,68 $ | +48 $ (+40 %) |
| Marché immobile (15h00) | 600,00 $ | ≈ 0,40 $ | −80 $ (−67 %) |
| Clôture sous le strike (16h00) | 600,80 $ | 0,00 $ | −120 $ (−100 %) |
| Clôture au-dessus (16h00) | 603,00 $ | 2,00 $ (intrinsèque) | +80 $ (+67 %) |
Le troisième scénario est le plus instructif. QQQ a monté de 0,80 $ dans la journée, et le trader avait donc raison sur la direction. Pourtant, il perd la totalité de sa mise, car le mouvement n’a été ni assez ample ni assez rapide. En 0DTE, avoir raison sur la direction ne suffit pas : il faut aussi avoir raison sur l’amplitude et sur le timing.
4. 0DTE ou option classique : la comparaison
| Critère | Option 0DTE | Option à ~30 jours |
|---|---|---|
| Prix de la prime | Très faible | Nettement plus élevé |
| Gamma (réactivité) | Extrême | Modéré |
| Thêta (érosion) | Très rapide, quasi minute par minute | Lent au début, puis accéléré |
| Marge d’erreur sur le timing | Quasi nulle | Plusieurs jours, voire semaines |
| Risque overnight | Aucun (si clôturée avant la fin de séance) | Oui |
| Probabilité de perte totale | Élevée pour les options hors de la monnaie | Plus faible |
5. SPX, XSP, SPY, QQQ : des différences qui comptent
Ces sous-jacents ne fonctionnent pas tous de la même manière à l’échéance :
- SPX et XSP sont des options sur indice de style européen, à règlement en espèces (cash-settled). Il n’y a ni exercice anticipé ni livraison de titres : l’option en dans la monnaie est simplement soldée en dollars.
- SPY et QQQ sont des options sur ETF de style américain, à livraison physique. Une option en dans la monnaie à l’échéance est exercée automatiquement, ce qui crée une position de 100 parts d’ETF par contrat. Avec QQQ autour de 600 $, un seul contrat représente environ 60 000 $ d’exposition. Le compte peut ne pas avoir la marge nécessaire, et la position reste exposée au marché du soir.
Point pratique important : les options SPY et QQQ qui arrivent à échéance cessent en principe d’être négociées à 16h00 (heure de New York), alors que les séries non expirantes se négocient jusqu’à 16h15. Vérifiez toujours les règles exactes appliquées par votre courtier (TastyTrade, Interactive Brokers…). Beaucoup clôturent ou liquident automatiquement les positions à risque avant la fin de séance.
6. Les risques spécifiques des 0DTE
- La perte totale est fréquente. Une option hors de la monnaie à l’échéance vaut zéro. Sur des options bon marché éloignées du cours, ce scénario est majoritaire.
- Le thêta travaille contre l’acheteur à chaque minute. Attendre « que ça parte » coûte de l’argent, même sans mouvement adverse.
- Le gamma fonctionne dans les deux sens. Ce qui produit +100 % en dix minutes peut produire −70 % tout aussi vite.
- Le spread et le slippage pèsent lourd. Sur une prime à 0,50 $, un écart de 0,05 $ entre l’achat et la vente représente 10 % de la position. Les frais par contrat comptent aussi beaucoup.
- Le risque d’exercice et d’assignation (pin risk). Il concerne les options sur ETF (SPY, QQQ), en particulier pour les vendeurs, ou lorsque le cours termine très près du strike.
- Le risque comportemental. La rapidité des gains et des pertes favorise l’overtrading, le « revenge trading » et l’augmentation impulsive de la taille des positions.
⚠️ Règle de base : en 0DTE, la taille de position se définit en considérant la prime comme intégralement perdue. Si la perte de 100 % de la mise vous met mal à l’aise, la position est trop grande.
7. L’impact des 0DTE sur le marché lui-même
Les options 0DTE ne sont pas seulement un produit de trading : elles influencent l’intraday. Lorsqu’un market maker vend une option, il couvre son exposition en achetant ou en vendant le sous-jacent (couverture en delta). Sur les 0DTE, comme le gamma est très élevé, ces couvertures doivent être réajustées en permanence.
- Lorsque les market makers sont en gamma positif, leurs couvertures vont à contre-courant : ils vendent la hausse et achètent la baisse. Le marché a alors tendance à se stabiliser autour de certains strikes.
- Lorsqu’ils sont en gamma négatif, leurs couvertures suivent le mouvement : ils vendent la baisse et achètent la hausse. Les mouvements peuvent alors s’accélérer brutalement.
C’est tout l’enjeu du Gamma Exposure (GEX), des call walls et des put walls, que nous détaillerons dans un prochain article de cette série.
8. Par où commencer ?
- Maîtriser les Grecques avant de trader, en particulier le delta, le gamma et le thêta.
- Observer avant d’engager du capital. Suivez pendant quelques séances l’évolution d’une option 0DTE à la monnaie, d’heure en heure.
- Commencer petit, avec un seul contrat ou via XSP, dont la taille est réduite.
- Définir à l’avance son point de sortie (objectif et invalidation) ainsi qu’une heure limite de clôture.
- Tenir un journal rigoureux : prix moyen d’entrée et de sortie, frais réels, résultat net. Sans mesure, aucune amélioration n’est possible.
FAQ : options 0DTE
Les options 0DTE sont-elles réservées aux professionnels ?
Non. Elles sont accessibles à tout compte autorisé à trader des options. Leur dynamique est cependant bien plus exigeante que celle des options classiques, et une solide compréhension des Grecques est indispensable.
Peut-on garder une option 0DTE jusqu’à la clôture ?
Techniquement oui, mais c’est rarement recommandé. Sur SPY et QQQ, une option en dans la monnaie sera exercée et livrée en parts d’ETF. Sur SPX et XSP, le règlement se fait en espèces. Dans tous les cas, la volatilité de la dernière heure peut transformer un gain en perte totale.
Acheter ou vendre des 0DTE ?
L’acheteur risque uniquement sa prime, mais le temps joue contre lui. Le vendeur bénéficie du thêta, mais s’expose à des pertes potentiellement bien supérieures à la prime encaissée lors d’un mouvement brutal. Les deux approches demandent une gestion du risque stricte.
Pourquoi le volume 0DTE est-il si important ?
En raison de la combinaison d’échéances quotidiennes, de primes faibles, de l’absence de risque overnight et de l’usage institutionnel pour la couverture d’événements ponctuels. Selon Cboe, elles dépassent désormais 65 % du volume des options SPX.
Avertissement : cet article est publié à des fins exclusivement éducatives et ne constitue ni un conseil en investissement ni une recommandation d’achat ou de vente. Le trading d’options, et en particulier d’options 0DTE, comporte un risque élevé de perte en capital, pouvant aller jusqu’à la totalité de la prime investie (et au-delà pour les positions vendeuses). Les performances passées ne préjugent pas des performances futures.
Sources : Cboe Global Markets, statistiques de volume (Q2 2026 et juillet 2026).